Société au nom propre : simplicité de gestion, mais quelle protection pour vos biens ?
Publié par : Jean-Baptiste Laroque — Rédacteur spécialisé en business
Une « société au nom propre » désigne généralement une entreprise individuelle (EI) : vous exercez personnellement votre activité, sans créer de société distincte. Cette formule permet de démarrer sans capital social ni statuts à rédiger. Elle impose toutefois de bien choisir son régime fiscal et social, et de comprendre les limites de la protection du patrimoine personnel.
Exercer en nom propre : ce que vous créez réellement
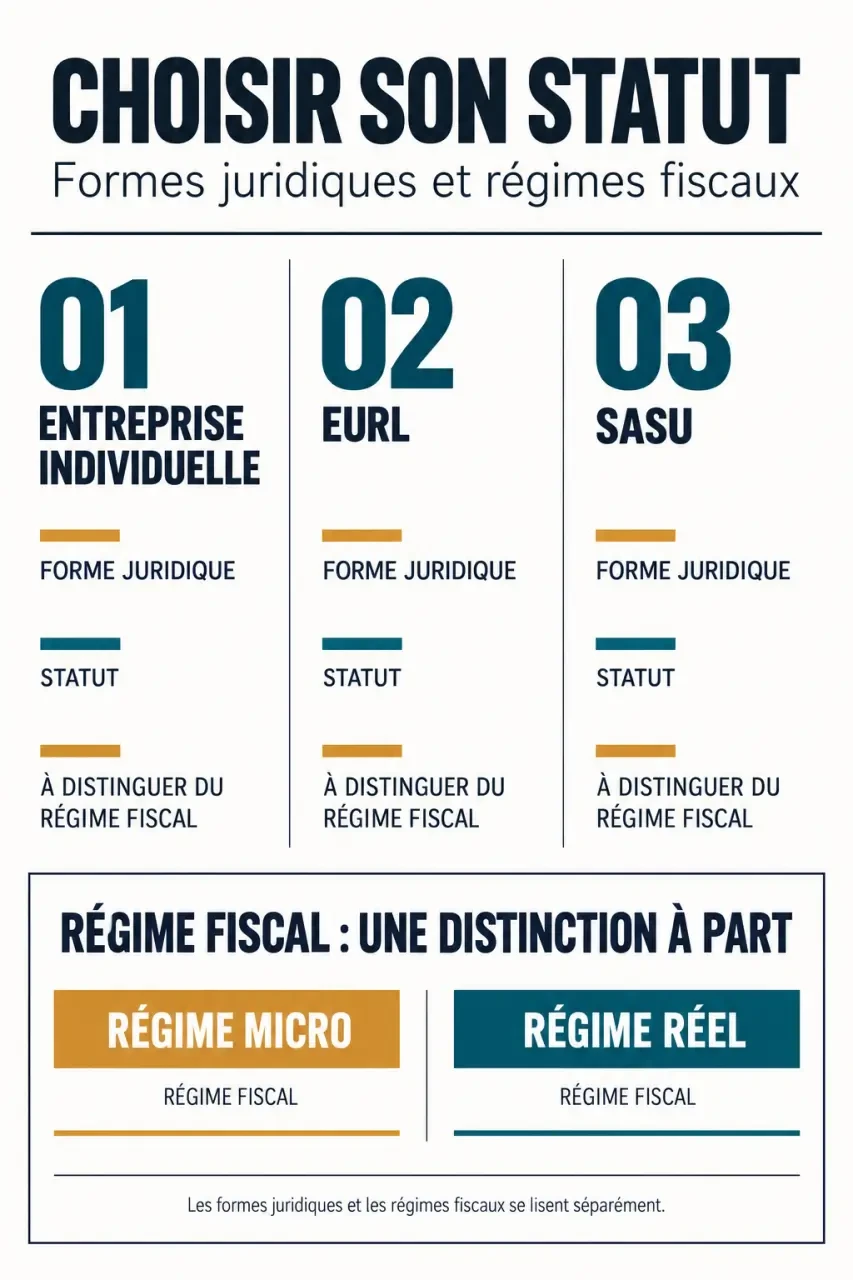
L’expression « société en nom propre » est courante, mais juridiquement imprécise. Une entreprise individuelle ne possède pas de personnalité morale distincte de celle de l’entrepreneur. À l’inverse, une EURL ou une SASU constitue une société, même avec un associé unique.
Testez vos connaissances sur la société au nom propre
Répondez aux six questions, puis validez vos réponses pour découvrir votre score.
En EI, vous prenez seul les décisions, signez les contrats et exploitez l’activité sous votre identité. Vous pouvez aussi utiliser un nom commercial. Aucun capital social n’est requis, et vous n’avez ni assemblée d’associés à organiser ni dividendes à distribuer dans le fonctionnement classique à l’impôt sur le revenu.
La micro-entreprise n’est pas une autre forme juridique
La micro-entreprise correspond à un régime fiscal et social simplifié, généralement appliqué à l’entreprise individuelle. Le véritable choix est donc souvent le suivant : EI au régime micro ou EI au régime réel. La première simplifie les déclarations ; la seconde permet notamment de déduire les charges professionnelles réellement engagées.
Cette distinction compte davantage que l’étiquette. Un consultant avec peu de frais et un commerçant qui finance du stock peuvent exercer sous la même forme juridique, sans avoir intérêt au même régime. Certaines activités sont par ailleurs exclues du régime micro : l’éligibilité doit être vérifiée avant l’immatriculation.
Patrimoine personnel : une protection automatique, pas absolue
La loi du 14 février 2022 a instauré une séparation automatique entre les patrimoines professionnel et personnel de l’entrepreneur individuel. Pour les créances concernées par ce dispositif, les créanciers professionnels disposent en principe du patrimoine professionnel comme garantie, et non de l’ensemble de vos biens personnels.
Le patrimoine professionnel comprend les biens, droits et obligations utiles à l’activité. Cela peut concerner du matériel, un véhicule utilisé professionnellement ou des sommes affectées à l’exploitation. L’absence de société ne signifie donc plus une responsabilité systématiquement étendue à tous vos biens.
Les engagements à examiner avant de signer
Cette séparation comporte des exceptions, notamment dans certaines situations fiscales ou sociales, en cas de fraude ou de manquements graves. Une renonciation à la protection au profit d’un créancier peut également être demandée dans un cadre légal précis. Les dettes anciennes nécessitent une analyse particulière : la réforme ne les traite pas toutes rétroactivement.
Pensez à cette séparation comme à un fusible : elle limite la propagation d’un problème professionnel vers votre vie privée, mais elle ne remplace pas une installation bien conçue. Avant un financement, repérez toute clause qui pourrait contourner cette protection. Complétez-la par une assurance adaptée, une trésorerie de sécurité et une traçabilité claire des mouvements d’argent. Le statut protège un périmètre ; votre gestion évite que la panne survienne.
Un compte dédié à l’activité facilite cette traçabilité, même lorsque son ouverture n’est pas légalement obligatoire dans votre situation. Il aide aussi à distinguer les dépenses professionnelles des prélèvements personnels.
Impôts et cotisations : comparer le revenu réellement disponible
Micro ou réel : les frais font souvent la différence
En 2026, les plafonds généraux du régime micro sont de 203 100 € pour la vente et de 83 600 € pour les prestations de services, sous réserve des règles propres à certaines activités. Au micro, les dépenses réelles ne sont pas déduites : un abattement forfaitaire sert au calcul du revenu imposable. Les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, selon l’activité.
Au régime réel, les charges déductibles et, le cas échéant, les amortissements participent au calcul du résultat. Ce fonctionnement mérite une simulation si vous supportez un loyer, des achats importants, de la sous-traitance ou des investissements. Une comptabilité plus exigeante peut alors être économiquement préférable.
Ne confondez pas plafond micro et franchise de TVA. Les seuils de base de cette franchise sont de 85 000 € pour les ventes et de 37 500 € pour les services, avec des règles de dépassement et des exceptions à vérifier. Vous pouvez donc rester micro-entrepreneur tout en devenant redevable de la TVA.
IR, option pour l’IS et couverture sociale
Par défaut, le bénéfice relève de l’impôt sur le revenu, dans la catégorie des BIC ou des BNC selon l’activité. Au réel à l’IR, le bénéfice est imposé même si vous laissez une partie de l’argent sur le compte de l’entreprise. Vos prélèvements personnels ne constituent pas un salaire déductible.
Une EI relevant d’un régime réel peut opter, sous conditions, pour une assimilation fiscale à l’EURL entraînant l’impôt sur les sociétés. L’IS comporte un taux réduit de 15 % jusqu’à 42 500 € de bénéfice lorsque ses conditions sont remplies, puis un taux normal de 25 %. Il faut néanmoins intégrer l’imposition des sommes retirées et les conséquences sociales. La possibilité de renoncer à l’IS est limitée dans le temps ; l’option devient irrévocable après cinq ans.
L’entrepreneur individuel relève de la protection sociale des indépendants. Hors micro, ses cotisations dépendent du revenu professionnel et des règles applicables à son activité. Le repère d’environ 45 % du bénéfice reste un ordre de grandeur, pas un taux universel. Vérifiez également les droits à la retraite, les indemnités journalières et les besoins de prévoyance.
EI, EURL ou SASU : choisir selon votre projet
L’entreprise individuelle convient particulièrement à une activité exercée seul, sans ouverture prochaine du capital. Elle peut embaucher et développer un chiffre d’affaires important : les plafonds du régime micro ne sont pas des plafonds de l’EI elle-même.
| Critère | Entreprise individuelle | EURL | SASU |
|---|---|---|---|
| Structure | Activité en nom propre | Société à associé unique | Société à associé unique |
| Capital et statuts | Aucun capital ni statuts | Capital et statuts nécessaires | Capital et statuts nécessaires |
| Protection sociale du dirigeant | Indépendant | Indépendant si gérant associé unique | Assimilé salarié si président rémunéré, sans assurance chômage automatique |
| Accueil d’associés | Passage en société nécessaire | Évolution vers une SARL | Évolution vers une SAS |
Pour tester une prestation avec peu de dépenses, l’EI au micro peut être cohérente. Pour une activité avec des frais élevés, étudiez le réel. Si vous prévoyez des investisseurs ou une association prochaine, une société peut éviter une restructuration rapide.
La transmission mérite aussi d’être anticipée. Une société permet de céder des titres. Une EI peut être transmise, notamment par transfert du patrimoine professionnel, mais l’opération demande d’examiner les contrats, les dettes et la fiscalité. Passer ultérieurement en société reste possible, par apport ou cession de l’activité : ce n’est pas un simple changement de case administrative.
Préparer la création sans oublier les obligations courantes
La déclaration de création s’effectue sur le guichet unique des formalités d’entreprises, opéré par l’INPI. Préparez votre identité, votre adresse d’exercice, la description précise de l’activité et, selon le dossier, les justificatifs de qualification ou d’autorisation.
- Vérifiez les conditions d’exercice de votre activité et les assurances nécessaires.
- Comparez micro et réel à partir d’un prévisionnel de recettes et de dépenses.
- Choisissez vos options fiscales et votre périodicité déclarative.
- Déposez le dossier, puis contrôlez les informations d’immatriculation reçues.
La création est généralement peu coûteuse : certaines formalités sont gratuites, notamment pour une activité libérale, tandis que d’autres entraînent des frais. Un dossier complet peut être traité en quelques jours, sans garantie de délai.
Après l’immatriculation, organisez immédiatement la facturation, les justificatifs, les déclarations et les provisions pour cotisations et impôts. Le bon choix ne se mesure pas seulement au coût de création, mais au revenu disponible, aux risques assumés et à la facilité de faire évoluer votre activité.
- Société au nom propre : simplicité de gestion, mais quelle protection pour vos biens ? - 24 octobre 2026
- Directrice des ressources humaines : quel salaire selon l’expérience et le périmètre ? - 23 octobre 2026
- SalesTrack Evolution : un CRM prometteur pour les petites équipes, à vérifier avant l’achat - 22 octobre 2026
Articles qui pourraient vous intéresser :
 C-Suite : 5 rôles clés pour transformer votre gouvernance et accélérer votre croissance
 Stratégie Go-to-Market : 4 piliers pour transformer un lancement produit en succès commercial
 Ressources immatérielles : 5 leviers stratégiques pour décupler la valeur de votre entreprise
 Définition de l’excellence opérationnelle : exécuter la stratégie avec méthode et discipline