Leasing auto entreprise : LOA ou LLD, le bon choix dépend de votre activité
Le leasing auto entreprise permet à un auto-entrepreneur de disposer d’une voiture ou d’un utilitaire sans avancer le prix total du véhicule. Cette solution peut convenir dès le lancement de l’activité, même sans bilan comptable, si le dossier est cohérent et le budget réaliste. Le choix dépend surtout de l’usage prévu, du coût global et de la capacité à payer les mensualités pendant toute la durée du contrat.
Le leasing transforme le véhicule en outil de travail mensualisé
Pour une micro-entreprise, un véhicule sert souvent à générer du chiffre d’affaires : rendez-vous chez les clients, livraisons, transport de matériel ou déplacements commerciaux. Le leasing professionnel consiste à louer ce véhicule pendant une période définie, généralement de 24 à 60 mois, en échange de loyers mensuels.
Estimer le coût mensuel d’un leasing
Résultats estimés
Mensualité financière : 0 €
Mensualité totale (services inclus) : 0 €
Coût total des loyers : 0 €
Coût total (avec services + dépassement) : 0 €
Coût total avec achat final : 0 €
Avertissement : Ceci est une estimation pédagogique et non une offre de financeur. Les conditions réelles, taxes, frais de restitution, assurances et taux d’intérêt peuvent varier et modifier le résultat final.
Contrairement à un achat comptant, le leasing évite de mobiliser immédiatement une part importante de la trésorerie. Il peut concerner une citadine, une voiture de société, un véhicule électrique ou hybride, mais aussi un utilitaire professionnel. Le contrat précise notamment la durée, le kilométrage prévu, les services éventuels et les conditions de fin de location.
Le prix affiché ne résume pas le budget réel
Une mensualité basse peut sembler attractive, mais elle doit être examinée dans son ensemble. Un premier loyer majoré, un apport, l’assurance, l’entretien non inclus, les pneumatiques ou les frais de restitution peuvent modifier sensiblement le budget. Il faut aussi anticiper les dépassements de kilométrage : un véhicule de chantier, de livraison ou de tournée ne se conduit pas comme une voiture utilisée ponctuellement.
Avant de comparer les offres, recensez tous les postes de dépense liés à votre mobilité professionnelle. Cette lecture ligne par ligne permet d’écarter les contrats séduisants en apparence, mais mal adaptés à votre usage réel. Le kilométrage, les équipements de chargement, les franchises d’assurance et l’état attendu à la restitution peuvent faire varier la facture finale.
LOA ou LLD : choisir selon la place du véhicule dans votre activité
Les deux formules les plus courantes répondent à des objectifs différents. La location avec option d’achat (LOA) laisse la possibilité d’acheter le véhicule à l’échéance, au prix prévu au contrat. La location longue durée (LLD) est pensée pour l’usage : à la fin, le véhicule est restitué, puis éventuellement remplacé par un autre.
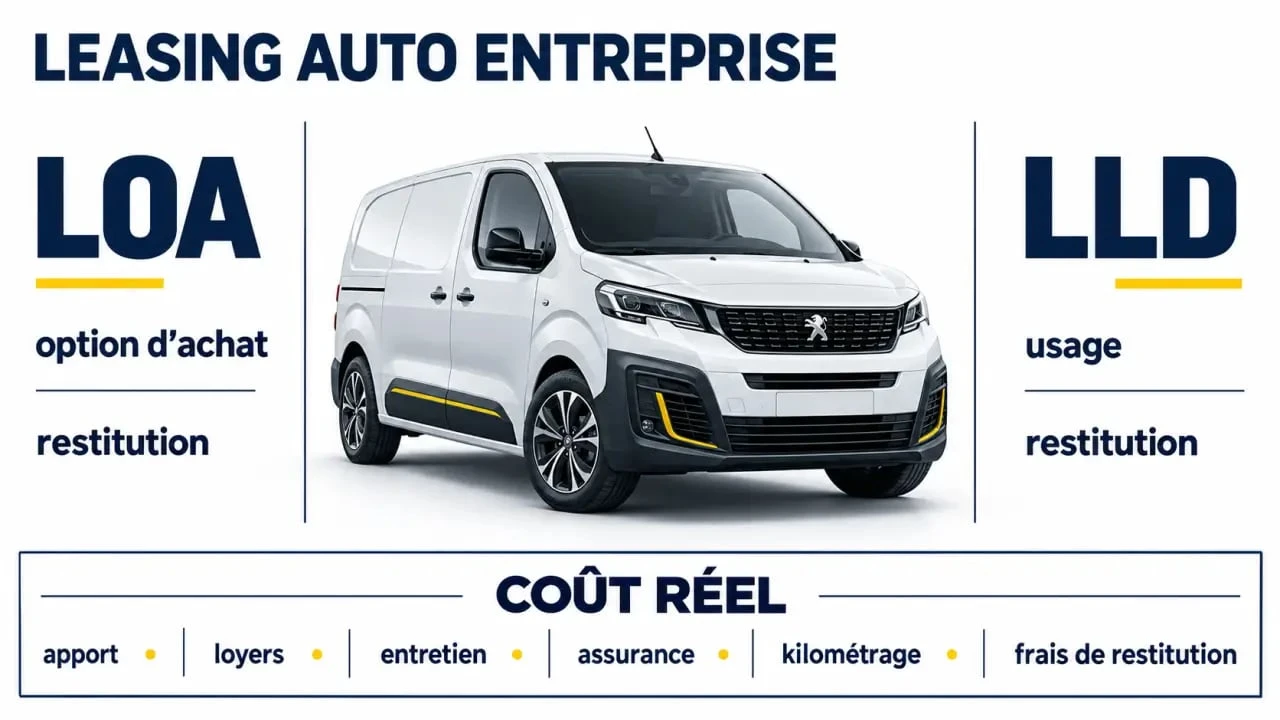
| Critère | LOA | LLD |
|---|---|---|
| Fin de contrat | Restitution ou achat selon l’option | Restitution du véhicule |
| Objectif principal | Conserver la possibilité de devenir propriétaire | Renouveler régulièrement son véhicule |
| Services | Variables selon le contrat | Souvent proposés en complément ou inclus selon l’offre |
| Point de vigilance | Coût de rachat et conditions de l’option d’achat | Kilométrage et état du véhicule au retour |
La LOA convient si l’achat reste une option crédible
La LOA peut convenir à un indépendant qui connaît bien le véhicule dont il a besoin et envisage de le garder plusieurs années. Elle laisse deux possibilités à l’échéance : restituer le véhicule si l’activité évolue, ou le racheter s’il répond toujours aux besoins. Vérifiez toutefois le montant de l’option d’achat et ne considérez pas cette formule comme un achat automatique.
La LLD simplifie le renouvellement et la gestion
La LLD s’adresse davantage à l’auto-entrepreneur qui recherche une dépense mensuelle prévisible, sans avoir à organiser la revente. L’entretien, l’assistance, les pneus ou l’assurance peuvent être intégrés selon le contrat. Cette formule facilite la gestion lorsque la disponibilité du véhicule compte, mais elle exige une estimation honnête du kilométrage annuel et un entretien régulier du véhicule.
Sans bilan, le dossier doit présenter une activité crédible
Un auto-entrepreneur ne produit pas nécessairement de bilan comptable comme une société au régime réel. Cela n’interdit pas le leasing auto entreprise : certains loueurs et organismes étudient des dossiers sans bilan ou concernant une activité récente. Ils examinent surtout la régularité des revenus, les charges existantes et la capacité à payer les loyers.
Les justificatifs à préparer avant toute demande
Un dossier complet facilite l’étude et limite les échanges successifs. Les documents demandés varient selon le financeur, mais il est utile de réunir :
- une pièce d’identité en cours de validité ;
- un justificatif de domicile et un RIB ;
- les justificatifs d’immatriculation et d’activité, par exemple une attestation URSSAF ;
- des éléments sur les revenus, la trésorerie et les charges ;
- les relevés ou justificatifs montrant l’encaissement des recettes ;
- une explication simple de l’usage professionnel du véhicule.
Pour une activité de livraison, de bâtiment ou d’intervention à domicile, précisez le volume transporté, les distances parcourues et les contraintes d’accès. Ces éléments peuvent justifier le choix d’un utilitaire plutôt que d’une voiture de tourisme et montrent que la demande répond à un besoin professionnel concret.
Les raisons fréquentes d’un refus
Un refus ne s’explique pas uniquement par l’absence de bilan. Des revenus trop irréguliers, un taux de charges élevé, des incidents bancaires, un loyer disproportionné ou un dossier incomplet peuvent fragiliser la demande. Réduire le budget du véhicule, allonger raisonnablement la durée, choisir un modèle disponible ou fournir des justificatifs supplémentaires peut rendre le projet plus cohérent.
Il est préférable de ne pas multiplier les demandes identiques sans revoir les paramètres du dossier. Une présentation préparée, avec un véhicule adapté et des revenus documentés, est plus utile qu’une succession de demandes précipitées.
Comparer les offres avec les bons critères, pas seulement avec le loyer
Pour préserver sa trésorerie, le contrat le plus adapté n’est pas forcément celui qui affiche la plus petite mensualité. Une durée plus longue peut réduire le loyer mensuel tout en augmentant la durée de l’engagement. À l’inverse, une durée courte peut faciliter un renouvellement rapide du véhicule, mais elle demande un effort mensuel plus important.
Demandez un devis détaillé et comparez des offres équivalentes : même véhicule ou niveau d’équipement comparable, même durée, même kilométrage et services identiques. Vérifiez précisément les éléments suivants :
- le premier loyer, l’apport éventuel et les mensualités ;
- le kilométrage inclus et le tarif du kilomètre supplémentaire ;
- l’entretien, l’assistance, les pneus et l’assurance inclus ou non ;
- les franchises, les exclusions et les conditions en cas de sinistre ;
- les modalités de restitution, d’usure et de résiliation anticipée ;
- en LOA, le montant et les conditions de l’option d’achat.
La fiscalité mérite aussi une vérification spécifique. En micro-entreprise, les charges réelles ne sont pas déduites comme au régime réel : le calcul repose sur un abattement forfaitaire. La récupération de TVA dépend également du régime de TVA applicable et de la nature du véhicule. Avant de signer, échangez avec un expert-comptable ou un conseiller compétent pour éviter de construire le projet sur un avantage fiscal qui ne correspond pas à votre statut.
Passer de la simulation à la livraison sans perdre de temps
La souscription commence par une simulation qui précise le véhicule souhaité, la durée, le kilométrage, l’apport éventuel et les services. Une fois le dossier transmis, le financeur analyse la demande. Certains acteurs annoncent une étude ou une réponse sous 48 heures, mais ce délai dépend de la complétude des pièces et de la situation financière du demandeur.
Après l’acceptation, le contrat est signé, souvent par voie électronique, puis la livraison dépend de la disponibilité du véhicule. Un modèle en stock peut être accessible plus vite qu’une configuration neuve. Certaines offres indiquent une livraison sous 2 à 3 semaines, sans que ce délai puisse être généralisé à tous les véhicules ou à tous les fournisseurs.
Avant la remise des clés, relisez le contrat une dernière fois : kilométrage, date de prélèvement, assurance, assistance, entretien et procédure à suivre en cas d’accident. Le leasing peut alors aider à équiper l’entreprise sans achat comptant, à condition de choisir un véhicule proportionné à l’activité et un engagement compatible avec les mois moins favorables.

- Leasing auto entreprise : LOA ou LLD, le bon choix dépend de votre activité - 25 septembre 2026
- Le digital RH automatise les processus sans remplacer le jugement humain - 24 septembre 2026
- Cabinet de recrutement marketing digital : le suivi à 6 mois qui fait la différence après l’embauche - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Groupe d’entreprises : les 3 seuils légaux qui imposent la consolidation des comptes
 À qui appartient BoursoBank : structure, solidité et sécurité du leader bancaire
 Prévision action Bouygues 2025 : objectifs de cours et indicateurs financiers
 Demande d’ARCE refusée : 3 motifs fréquents et les recours pour débloquer votre capital