Auto-entrepreneur artisan : la simplicité du régime ne garantit pas la rentabilité
Publié par : Jean-Baptiste Laroque — Rédacteur spécialisé en business
Vous pouvez être à la fois artisan et auto-entrepreneur : le premier terme désigne votre activité, le second un régime simplifié d’entreprise individuelle. Avant de vous lancer, trois vérifications s’imposent : votre qualification, les obligations de votre métier et la rentabilité après achats et cotisations. Une immatriculation simple ne dispense ni des assurances ni des règles professionnelles.
Artisan et auto-entrepreneur : deux notions qui se complètent
L’artisan exerce une activité indépendante de production, de transformation, de réparation ou de prestation de services relevant de l’artisanat. La couture, la coiffure, la plomberie, la pâtisserie ou la réparation de mobilier en sont des exemples. Le critère de taille retenu à la création est généralement de moins de 11 salariés, mais le régime micro reste surtout adapté à une activité exercée seul.
La micro-entreprise n’est pas une société : c’est un régime fiscal et social de l’entreprise individuelle, sans capital social à constituer. Vous pouvez l’utiliser pour une activité principale ou complémentaire. Le cumul avec un emploi salarié suppose notamment de respecter votre obligation de loyauté et les éventuelles restrictions contractuelles applicables.
Bien distinguer fabrication, revente et conseil
Fabriquer un meuble relève de l’artisanat ; acheter un meuble pour le revendre relève du commerce ; proposer uniquement du conseil relève généralement d’une activité libérale. Une même entreprise peut combiner plusieurs activités. Décrivez précisément ce que vous faites à la Chambre de métiers et de l’artisanat, ou CMA : cette distinction conditionne les déclarations, les cotisations et certaines obligations.
En activité mixte, désignez l’activité principale et déclarez aussi les activités secondaires. Ventilez ensuite les encaissements dans les bonnes catégories. La présence de matériaux sur une facture ne permet pas, à elle seule, de classer librement une partie du chantier en vente de marchandises.
Qualification et assurances : les vérifications avant le premier client
Il est possible de devenir artisan sans diplôme lorsque le métier n’est pas réglementé. Pour les activités réglementées, notamment dans le bâtiment, la coiffure ou certains métiers alimentaires, une qualification professionnelle est exigée. Un diplôme adapté, comme un CAP ou un BEP, peut la justifier.
Une expérience professionnelle de trois ans dans le métier peut également permettre de satisfaire cette exigence, selon les conditions applicables. Faites vérifier vos justificatifs par la CMA : une expérience dans un domaine voisin ne couvre pas nécessairement tous les travaux envisagés. L’exercice sous le contrôle effectif et permanent d’une personne qualifiée peut aussi être possible.
- Bâtiment : vérifiez les activités exactement couvertes par votre assurance et souscrivez la garantie décennale avant les travaux lorsqu’ils engagent cette responsabilité.
- Alimentation : identifiez les règles d’hygiène, de conservation et les formations ou déclarations sanitaires applicables.
- Services chez le client : vérifiez vos obligations de responsabilité civile professionnelle et la couverture des dommages aux biens confiés.
La responsabilité civile professionnelle n’est pas obligatoire pour tous les artisans, mais elle reste fortement recommandée. Déclarer une adresse personnelle ne signifie pas non plus que vous pouvez y recevoir des clients ou y installer un atelier : bail, copropriété et règles locales doivent être examinés.
Créer l’activité et organiser une gestion conforme
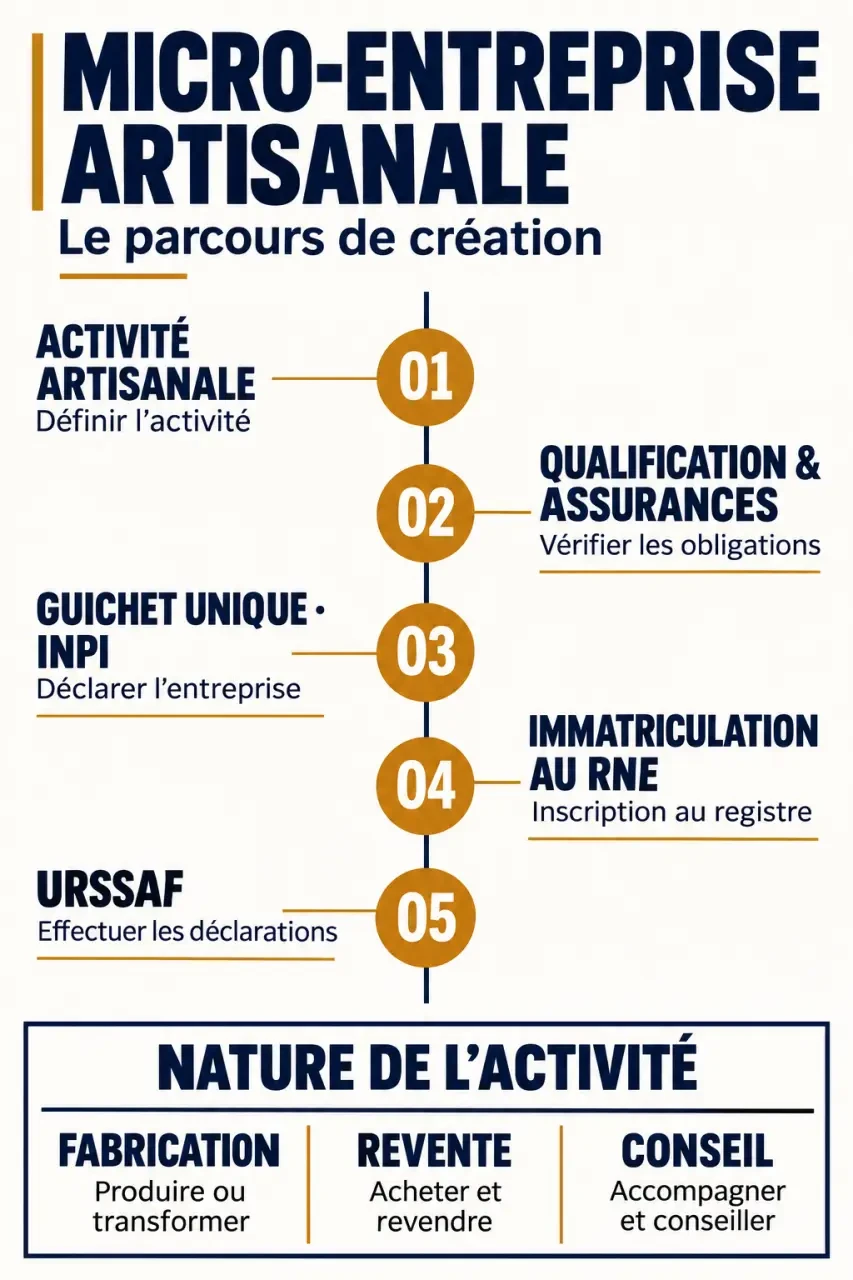
Depuis le 1er janvier 2023, les formalités passent par le Guichet unique des formalités des entreprises, géré par l’INPI. L’immatriculation artisanale s’effectue au Registre national des entreprises, ou RNE. Les anciennes références au Répertoire des métiers ne désignent plus la démarche actuelle.
- Définissez vos prestations, vos éventuelles ventes et votre adresse de domiciliation.
- Préparez les justificatifs demandés : identité, domiciliation et qualification lorsque nécessaire.
- Déclarez le début d’activité sur le Guichet unique et choisissez les options sociales et fiscales adaptées.
- Après validation, récupérez votre numéro SIRET et votre justificatif d’immatriculation.
- Organisez votre espace Urssaf, vos assurances et votre facturation avant de démarrer.
La comptabilité est allégée, mais réelle : tenez un livre des recettes et, lorsque l’activité l’exige, un registre des achats. Conservez factures et justificatifs. Un compte bancaire dédié devient obligatoire lorsque le chiffre d’affaires dépasse 10 000 € pendant deux années civiles consécutives ; il ne s’agit pas nécessairement d’une offre bancaire professionnelle.
Vos devis et factures doivent comporter les mentions réglementaires, y compris celles relatives aux assurances lorsqu’elles sont requises. Pour une clientèle de particuliers, prévoyez également les informations précontractuelles et un dispositif de médiation de la consommation. La CMA accompagne sur le métier, l’INPI sur les formalités et l’Urssaf sur les déclarations sociales.
Cotisations, impôt et TVA : séparer les mécanismes
Vous déclarez à l’Urssaf le chiffre d’affaires encaissé, chaque mois ou trimestre, sans retirer vos achats. La déclaration reste obligatoire à zéro. Sans encaissement, aucune cotisation sociale proportionnelle n’est due, mais des frais fixes peuvent subsister.
| Prélèvement | Vente de marchandises | Prestation artisanale BIC |
|---|---|---|
| Cotisations sociales, hors ACRE | 12,3 % | 21,2 % |
| Formation professionnelle des artisans | 0,3 % | 0,3 % |
| Versement libératoire, si éligible | 1 % | 1,7 % |
Sans versement libératoire, l’impôt sur le revenu est calculé après un abattement forfaitaire, et non d’après vos dépenses réelles. L’option pour le versement libératoire dépend notamment du revenu fiscal du foyer : elle n’est pas automatiquement avantageuse.
La CFE peut être due même si vous travaillez chez vos clients. L’année de création bénéficie d’une exonération ; une exonération de cotisation minimum concerne notamment les recettes ne dépassant pas 5 000 €. Son échéance habituelle est le 15 décembre. Des taxes consulaires peuvent s’ajouter : pour les prestations artisanales, les taux varient selon la zone, notamment 0,480 %, 0,650 % ou 0,830 %.
Surveiller séparément les plafonds et la TVA
Les repères de plafonds micro de 77 700 € HT pour les services et 188 700 € HT pour les ventes doivent être vérifiés pour l’année de démarrage, ces montants étant révisables. Même vigilance pour les seuils de franchise de TVA de 36 800 € et 91 900 € figurant dans les anciens barèmes : ne les utilisez pas sans contrôler les règles en vigueur auprès de Service-Public ou de l’administration fiscale.
Dépasser un seuil de TVA ne signifie pas automatiquement sortir du régime micro. Sous franchise, vous ne facturez pas la TVA, mais ne récupérez pas celle des achats. L’ACRE réduit temporairement les cotisations sous conditions : les modalités annoncées prévoient une exonération passant de 50 % à 25 % au 1er juillet 2026. Vérifiez auprès de l’Urssaf le régime et le délai de demande applicables à votre création.
Tester la rentabilité avant de choisir la micro-entreprise
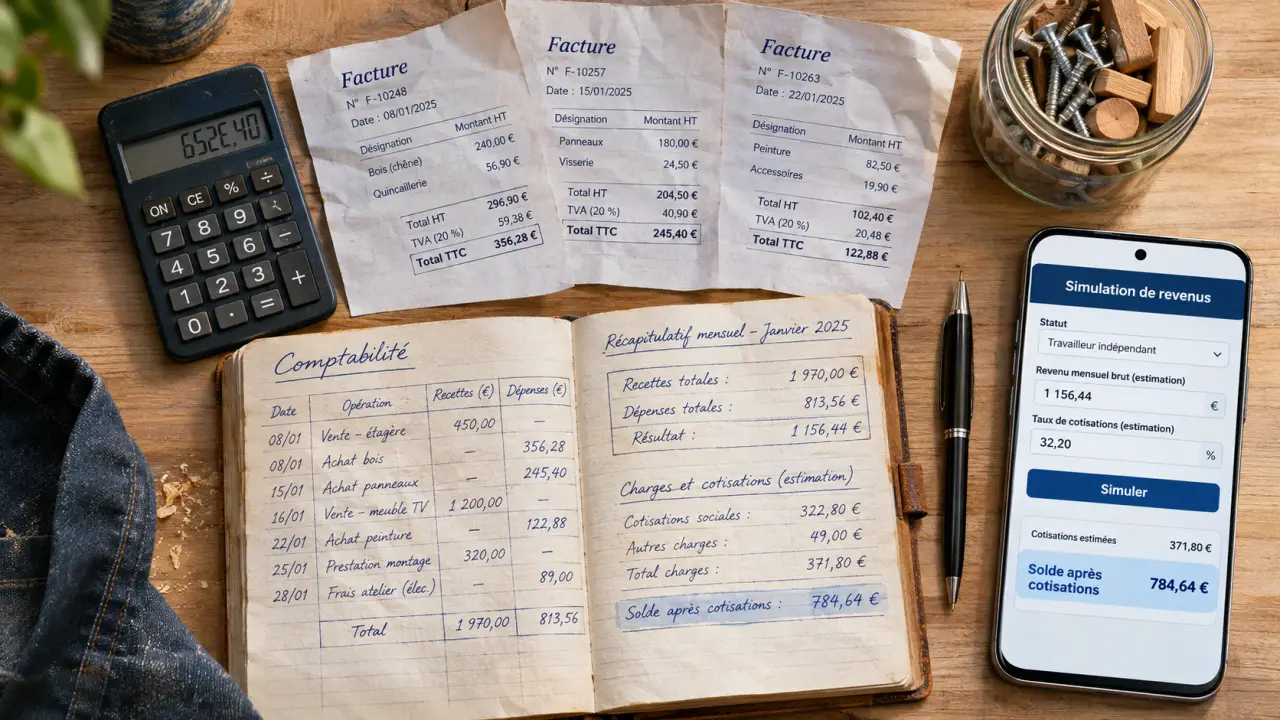
Pour une prestation encaissée 1 000 €, les cotisations à 21,2 % représentent 212 €, auxquels s’ajoutent 3 € de formation professionnelle. Avec 350 € de fournitures et 100 € de déplacements et d’assurance, il reste 335 € avant impôt, taxe consulaire, CFE et autres dépenses. Ce solde n’est pas un salaire net.
Considérez votre trésorerie comme une membrane entre l’argent du client et votre revenu personnel : tout encaissement ne doit pas la traverser immédiatement. Réservez d’abord les cotisations, les achats à renouveler et les dépenses annuelles. Cette séparation évite de financer votre quotidien avec une somme déjà promise à l’Urssaf ou au prochain fournisseur.
La micro-entreprise convient souvent aux projets avec peu d’investissement et des charges maîtrisées. Si vous achetez beaucoup de matériaux, sous-traitez ou financez un atelier, comparez avec l’entreprise individuelle au réel, qui permet de déduire les charges professionnelles selon les règles applicables. Une EURL ou une SASU mérite aussi examen pour un projet plus structuré. Décidez à partir d’un prévisionnel incluant vos heures non facturées, pas seulement de la simplicité administrative.
- Auto-entrepreneur artisan : la simplicité du régime ne garantit pas la rentabilité - 14 novembre 2026
- PME PMI : la taille ne suffit pas, l’activité industrielle fait la différence - 13 novembre 2026
- Marketing digital local : transformer les recherches de proximité en appels et en visites - 12 novembre 2026
Articles qui pourraient vous intéresser :
 Petit projet rentable : 5 idées concrètes pour se lancer avec un budget minimal
 Plan de marchéage : les 4P, la cohérence et la différence avec le plan marketing
 TCO, carburant, conducteurs : les leviers concrets pour optimiser la gestion de flotte automobile en entreprise
 Société au nom propre : simplicité de gestion, mais quelle protection pour vos biens ?