Chômage et auto-entrepreneur : ARE mensuelle ou ARCE selon votre projet
Publié par : Jean-Baptiste Laroque — Rédacteur spécialisé en emploi
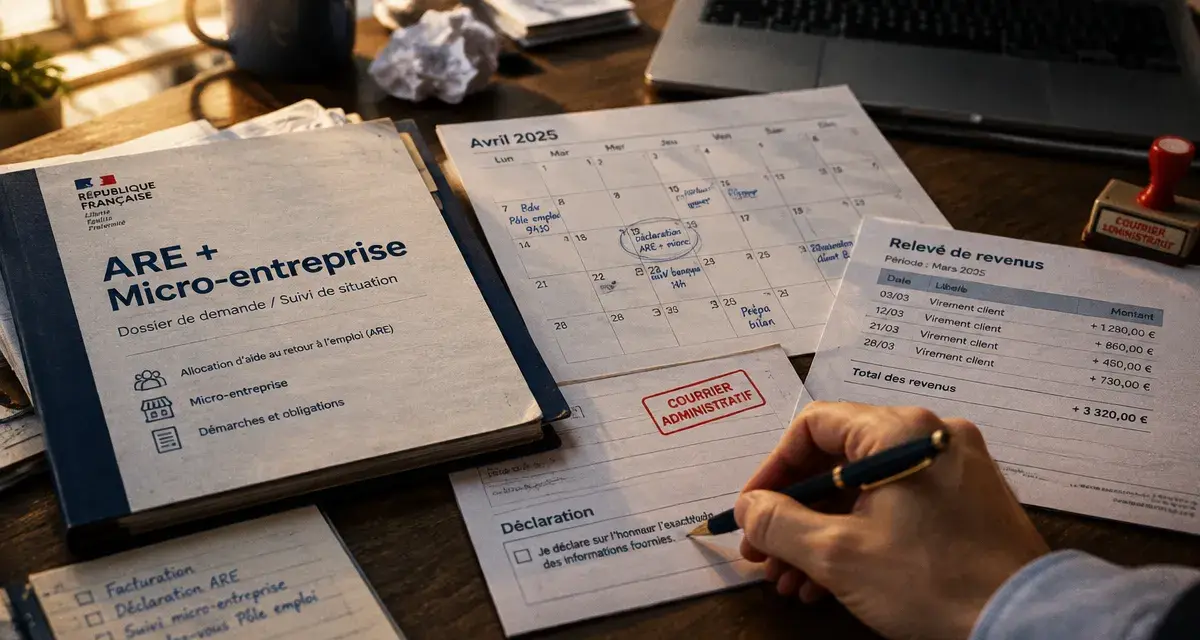
Créer une micro-entreprise pendant une période de chômage est possible et peut sécuriser le lancement d’une activité indépendante. Le cumul entre l’allocation d’aide au retour à l’emploi (ARE) et les revenus d’auto-entrepreneur dépend toutefois de votre situation initiale, de la date de création de l’activité et de vos déclarations. L’objectif est de préserver un revenu sans compromettre vos droits ni provoquer une régularisation ultérieure.
Chômage et auto-entrepreneur : le cumul est possible, mais encadré
Un demandeur d’emploi peut créer ou poursuivre une micro-entreprise tout en restant inscrit à France Travail. Il doit conserver les conditions générales d’accès à l’ARE, notamment être en recherche d’emploi et s’actualiser chaque mois. L’activité indépendante n’empêche donc pas, à elle seule, le versement de l’allocation.
Deux mécanismes existent : le maintien total ou partiel de l’ARE, versée chaque mois selon les revenus de l’activité, ou l’ARCE, une aide versée sous forme de capital. Ces options ne se cumulent pas. Demander l’ARCE revient à renoncer au versement mensuel de l’ARE pour financer la création ou la reprise d’entreprise.
La date de création change le traitement de vos revenus
La distinction essentielle concerne le moment où la micro-entreprise a été créée. Une activité exercée avant la perte de l’emploi salarié peut être considérée comme une activité conservée, à condition qu’elle ait réellement été menée en parallèle de l’emploi perdu. Dans ce cas, les revenus de la micro-entreprise peuvent, sous conditions, être cumulés avec l’ARE sans réduction liée à cette activité.
Lorsque la micro-entreprise est créée après la fin du contrat de travail ou après l’inscription à France Travail, elle correspond à une création d’activité. L’allocation est alors ajustée en fonction des revenus professionnels non salariés. Une simple immatriculation ancienne sans chiffre d’affaires ne suffit pas à établir l’existence d’une activité conservée : France Travail examine la réalité de l’activité et son exercice avant la perte d’emploi.
Ce qui détermine le montant de l’ARE avec une micro-entreprise
Le chiffre d’affaires encaissé ne correspond pas directement au revenu retenu pour le calcul. La micro-entreprise bénéficie d’un abattement forfaitaire pour charges et frais professionnels. Il est généralement de 71 % pour la vente de marchandises, de 50 % pour les prestations de services relevant des bénéfices industriels et commerciaux, et de 34 % pour les activités non commerciales. Une fraction estimée du chiffre d’affaires sert donc à apprécier le revenu de l’activité.
France Travail réduit ensuite l’ARE en tenant compte de ce revenu professionnel. Une part des revenus estimés est déduite de l’allocation mensuelle, ce qui peut conduire à un versement partiel, voire nul pour le mois concerné. Une allocation non versée parce que l’activité génère des revenus ne disparaît pas automatiquement : elle peut prolonger la durée d’indemnisation, dans la limite des règles applicables.
Le plafond de 60 % des droits restants
Pour une activité non salariée créée après la perte d’emploi, le maintien de l’ARE est limité à 60 % des droits restants à la date de création. Ce plafond ne signifie pas que vous percevrez 60 % de votre allocation chaque mois. Il encadre la part de vos droits mobilisable dans le cadre du cumul. Les 40 % restants peuvent, selon votre situation et notamment en cas de cessation de l’activité, faire l’objet d’un examen spécifique.
| Situation | Effet habituel sur l’ARE | Point de vigilance |
|---|---|---|
| Activité exercée avant la perte d’emploi | Cumul potentiellement intégral au titre de l’activité conservée | Pouvoir démontrer l’exercice simultané avec l’emploi salarié |
| Création après l’inscription ou la rupture du contrat | ARE ajustée selon les revenus de la micro-entreprise | Limite de 60 % des droits restants |
| Chiffre d’affaires nul | Maintien possible de l’ARE sous réserve des déclarations | Déclarer l’activité même en l’absence d’encaissement |
La gestion de trésorerie peut être délicate : les encaissements d’un client arrivent parfois plusieurs semaines après la mission, alors que l’actualisation France Travail suit un rythme mensuel. Pour distinguer activité réalisée, facture émise et somme encaissée, tenez un tableau avec les dates de prestation, de facturation et de règlement. Cette trace facilite vos déclarations et vous aide à mettre de côté la part destinée aux cotisations, même lorsque l’ARE complète encore vos ressources.
Maintien de l’ARE ou ARCE : choisir selon votre besoin de trésorerie
Le maintien de l’ARE convient généralement à une activité qui démarre progressivement, avec des revenus irréguliers ou encore incertains. Il procure un revenu mensuel : si le chiffre d’affaires reste faible, l’allocation peut compléter les revenus. Cette option permet de tester une offre, de trouver les premiers clients et d’absorber les délais de paiement sans épuiser immédiatement les droits disponibles.
L’ARCE, aide à la reprise ou à la création d’entreprise, répond à une logique différente. Elle transforme une partie des droits ARE restants en capital. Son montant représente 60 % des droits restants, sous réserve de remplir les conditions, notamment d’obtenir l’ACRE. Elle est versée en deux fractions, ce qui peut aider à acheter du matériel, financer un stock, constituer une réserve de départ ou couvrir les premiers frais professionnels.
Une comparaison utile avant de choisir
| Option | Atout principal | À privilégier si… |
|---|---|---|
| Maintien de l’ARE | Revenu mensuel plus prévisible | Votre chiffre d’affaires est incertain ou progressif |
| ARCE | Capital disponible au démarrage | Votre projet exige un investissement immédiat et vous disposez d’une visibilité commerciale |
| ACRE | Réduction partielle de cotisations au lancement | Vous êtes éligible et souhaitez alléger les charges de début d’activité |
Avant toute demande, estimez vos dépenses personnelles sur plusieurs mois, le besoin de financement réel du projet et la régularité attendue des encaissements. L’ARCE n’est pas un complément qui s’ajoute à l’ARE. Elle implique un arbitrage entre sécurité mensuelle et apport initial.
Les déclarations à faire pour éviter une régularisation
Le cumul du chômage et de l’activité d’auto-entrepreneur repose sur une double discipline déclarative. Chaque mois, vous devez vous actualiser auprès de France Travail, indiquer que vous avez exercé une activité non salariée et déclarer les éléments demandés sur vos revenus ou votre chiffre d’affaires. Même si l’activité ne génère aucun encaissement, l’actualisation reste obligatoire pour maintenir votre inscription et permettre le calcul de vos droits.
En parallèle, le chiffre d’affaires doit être déclaré à l’Urssaf selon la périodicité choisie, mensuelle ou trimestrielle. Cette déclaration déclenche le calcul des cotisations sociales du régime micro-social. Un chiffre d’affaires nul doit également être déclaré : l’absence de déclaration ne vaut pas déclaration à zéro.
Fiscalité, justificatifs et activités éligibles
Les allocations et les revenus de micro-entreprise restent soumis à leurs propres règles fiscales. Votre déclaration annuelle de revenus doit intégrer les sommes perçues, en cohérence avec votre régime micro-fiscal et, le cas échéant, l’option pour le versement libératoire. Conservez vos factures, livres de recettes, déclarations Urssaf et échanges avec France Travail. Ces documents permettent de justifier les montants déclarés si une régularisation intervient.
Toutes les activités ne relèvent pas du régime de la micro-entreprise. Certaines professions réglementées, les activités agricoles relevant de la MSA ou certaines situations particulières exigent un autre cadre. Vérifier l’éligibilité de votre métier avant l’immatriculation évite de bâtir votre stratégie ARE ou ARCE sur un statut qui ne serait pas adapté.
Une méthode simple pour sécuriser votre lancement
- Identifiez votre situation de départ : activité déjà exercée ou projet créé après la perte d’emploi.
- Évaluez votre budget personnel : loyer, charges fixes, échéances et réserve minimale pour les premiers mois.
- Comparez ARE et ARCE selon votre besoin immédiat de capital et la stabilité probable de votre chiffre d’affaires.
- Déclarez sans attendre chaque changement d’activité, chaque actualisation et chaque chiffre d’affaires, y compris lorsqu’il est nul.
- Conservez une marge de prudence : les cotisations et l’impôt ne sont pas prélevés de la même façon que l’ARE et doivent être anticipés.
Le statut de micro-entrepreneur peut faciliter la transition vers l’indépendance, à condition de gérer les déclarations avec autant de rigueur que l’activité commerciale. En cas de doute sur votre situation, une simulation auprès de France Travail avant de demander l’ARCE ou de modifier votre déclaration permet de prendre une décision adaptée à vos droits et à votre trésorerie.

- Chômage et auto-entrepreneur : ARE mensuelle ou ARCE selon votre projet - 17 octobre 2026
- Lettre de motivation pour une reconversion professionnelle : relier son expérience au métier visé - 16 octobre 2026
- Financement formation auto-entrepreneur : CPF ou FAF, qui paie quoi et dans quelles limites ? - 15 octobre 2026
Articles qui pourraient vous intéresser :
 Objectifs d’entretien annuel : 5 étapes pour fixer des indicateurs SMART et motivants
 Conducteur de travaux : budget, sécurité et réception au centre de la fiche de poste
 Auto-entrepreneur et chômage : quand l’ARE se maintient, quand l’ARCE prend le relais
 Assistant ressources humaines : un poste polyvalent, de l’administration à la formation