Financement formation auto-entrepreneur : CPF ou FAF, qui paie quoi et dans quelles limites ?
Publié par : Jean-Baptiste Laroque — Rédacteur spécialisé en finance
Un auto-entrepreneur peut financer une formation avec son compte personnel de formation (CPF), avec un fonds d’assurance formation (FAF), ou parfois avec les deux. Le montant disponible ne suffit toutefois pas à déterminer la prise en charge. Il faut aussi vérifier votre activité principale, le versement de la contribution à la formation professionnelle et la date de dépôt du dossier.
CFP, CPF, FAF : trois mécanismes à distinguer
Ces trois sigles renvoient à des mécanismes différents. La CFP est une cotisation. Le CPF est un compte individuel. Le FAF est l’organisme qui peut financer une partie des coûts de formation selon votre métier et les règles applicables. Cette distinction évite de penser qu’une contribution payée donne automatiquement droit au remboursement intégral de toute formation.
| Dispositif | Son rôle | Ce qu’il faut retenir |
|---|---|---|
| CFP | Contribution à la formation professionnelle | Elle est versée avec les cotisations sociales et participe à l’ouverture des droits. |
| CPF | Compte personnel de formation | Il appartient à la personne et peut servir à financer des formations éligibles. |
| FAF | Fonds d’assurance formation | Il finance tout ou partie des coûts pédagogiques selon l’activité, la formation et les plafonds applicables. |
La CFP est le point de départ. En micro-entreprise, son taux dépend de l’activité déclarée : 0,1 % du chiffre d’affaires pour les commerçants, 0,2 % pour les professions libérales et 0,3 % pour les artisans. Cette contribution n’est pas une cagnotte personnelle. Elle alimente un système mutualisé et participe à l’ouverture de droits à la formation.
Le CPF : des droits attachés à la personne
Le CPF peut être utilisé par un micro-entrepreneur pour une formation présente sur Mon Compte Formation, à condition de disposer d’un solde suffisant et de respecter les règles du parcours choisi. Pour un travailleur indépendant, l’alimentation annuelle dépend notamment d’un chiffre d’affaires supérieur à 0 € et du paiement de la CFP. Les droits sont crédités automatiquement : il n’est pas nécessaire de les demander à l’Urssaf.
Le montant de référence est de 500 € par an, dans la limite d’un plafond total de 5 000 €, lorsque les conditions d’alimentation sont réunies. Pour une activité exercée sur une partie de l’année, le montant peut être calculé au prorata. Par exemple : 500 € x 9 / 12 = 375 €. Le CPF peut donc couvrir une partie du prix, mais une participation personnelle ou un reste à payer peut subsister.
Le FAF : une prise en charge liée au métier
Le FAF intervient selon votre secteur professionnel et ses priorités de formation. Il peut financer une formation liée au métier, à la gestion, à la vente, à la communication ou au développement des compétences, dans la limite des règles annuelles applicables. Les critères dépendent du fonds compétent et de votre activité.
Contrairement au CPF, la demande se fait généralement auprès du fonds compétent, avec des justificatifs précis. Selon les cas, vous devez avancer les frais avant d’obtenir un remboursement. Le FAF peut aussi examiner le thème de la formation, sa durée, son coût et son lien avec votre activité avant de rendre sa décision.
Votre code APE oriente vers le bon financeur
Pour le financement formation auto-entrepreneur, le code APE ou NAF sert de repère. Il correspond à l’activité principale déclarée et aide à déterminer le fonds auquel vous êtes rattaché. Ce rattachement doit être vérifié sur votre attestation de contribution à la formation professionnelle. Il ne faut pas le déduire uniquement de l’intitulé commercial de votre activité.
| Profil d’activité | Fonds souvent concerné | Point de vigilance |
|---|---|---|
| Artisan | FAFCEA | L’activité principale et le code APE doivent correspondre au dossier. |
| Commerçant ou dirigeant non salarié | Agefice | Les plafonds et les thèmes retenus peuvent varier. |
| Profession libérale non réglementée | FIF-PL | La profession déclarée détermine les critères de prise en charge. |
| Profession médicale libérale | FAF-PM | Les règles sont propres aux praticiens concernés. |
En cas d’activités mixtes, ne choisissez pas un FAF parce que la formation semble mieux remboursée ailleurs. Le financeur compétent est celui qui correspond à votre activité principale déclarée. Si vous avez récemment changé d’activité ou de statut, contrôlez les informations indiquées sur vos documents Urssaf avant de vous inscrire.
Cette vérification est particulièrement utile lorsque l’intitulé de votre activité ne correspond pas exactement à votre code APE. Elle permet de contacter le bon organisme dès le départ et d’éviter un dossier déposé auprès d’un fonds qui ne peut pas l’instruire.
Les conditions à vérifier avant de payer la formation
Chiffre d’affaires, CFP et attestation Urssaf
La première étape consiste à vérifier que vous avez déclaré du chiffre d’affaires et réglé la CFP. Un chiffre d’affaires nul pendant 12 mois consécutifs peut empêcher une prise en charge par un FAF. La création d’une micro-entreprise ne suffit donc pas toujours à ouvrir des droits mobilisables immédiatement.
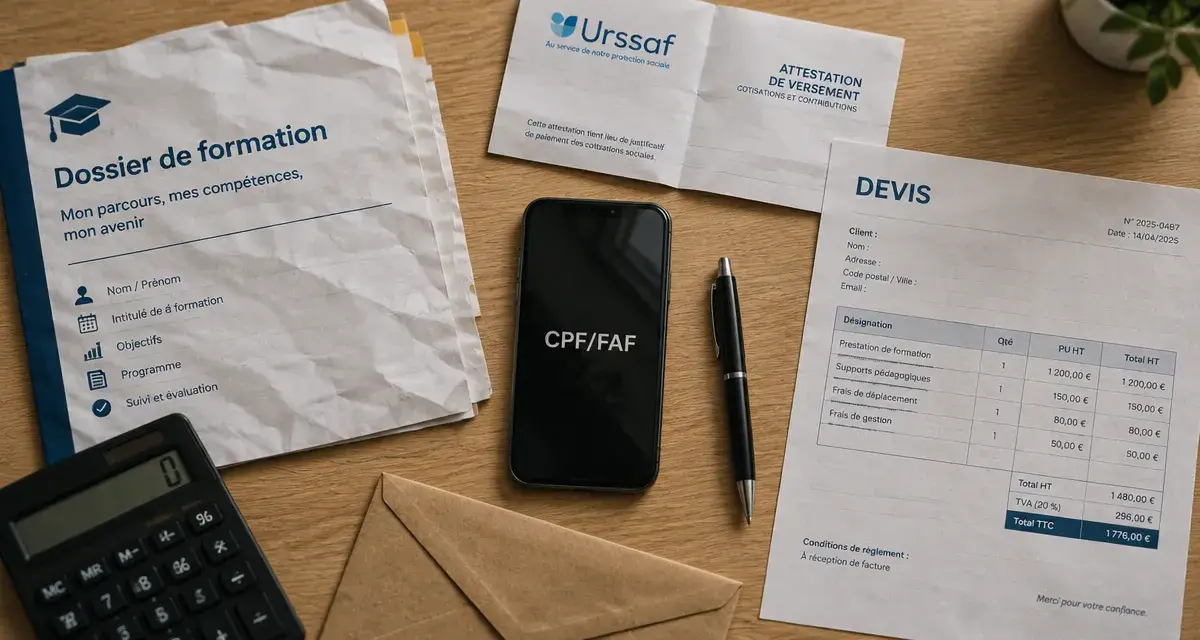
Depuis votre espace en ligne Urssaf, récupérez l’attestation de contribution à la formation professionnelle. Ce document sert de preuve de versement et indique habituellement l’organisme dont vous dépendez. Préparez-le avant de contacter le FAF : il facilite l’identification de votre dossier et réduit les erreurs d’aiguillage.
Le chiffre d’affaires doit aussi être apprécié avec le calendrier des déclarations. Si votre activité vient de commencer, les droits ne sont pas nécessairement disponibles au moment où vous choisissez la formation. Le versement de la CFP et les conditions propres au dispositif doivent être vérifiés avant toute inscription définitive.
La formation doit entrer dans les critères du dispositif
Une formation finançable n’est pas forcément intégralement prise en charge. Pour le CPF, elle doit être éligible sur la plateforme concernée. Le FAF examine de son côté la cohérence avec votre activité, les thèmes financés, les plafonds, la durée et les dates. Demandez l’accord de prise en charge avant de payer ou de commencer la formation. Un dépôt tardif peut entraîner un refus.
Avant de choisir un programme, reliez son contenu à une prestation que vous vendez, à une obligation de votre métier ou à un problème précis de votre entreprise. Cette cohérence facilite la justification du dossier. Elle permet aussi de mesurer l’utilité de la formation à travers des résultats concrets : un devis plus clair, une nouvelle offre, un processus plus fiable ou une clientèle élargie.
Le devis doit permettre au financeur de comprendre rapidement l’objet de la demande. L’intitulé, le programme, la durée, les dates et le coût pédagogique doivent être lisibles. Un dossier précis limite les demandes complémentaires et aide le FAF à vérifier que la formation entre bien dans ses critères.
Ce qui est remboursé, plafonné ou laissé à votre charge
Les FAF financent en principe les coûts pédagogiques, c’est-à-dire le prix de la formation elle-même. Les frais annexes sont généralement exclus : repas, hôtel, transport, équipement informatique ou perte de chiffre d’affaires pendant l’absence. Pour connaître votre dépense réelle, établissez donc un budget global au lieu de comparer uniquement le montant annoncé de la prise en charge.
Les plafonds varient selon le fonds, le code APE, le thème et parfois le nombre d’heures. Ils peuvent couvrir tout ou partie du tarif. Une formation dont le prix dépasse le plafond laisse une somme à votre charge. Le montant accepté doit donc être comparé au coût pédagogique total avant la signature du devis.
Le remboursement peut intervenir après la fin de la formation, parfois 2 à 3 mois plus tard. Prévoyez la trésorerie nécessaire si l’organisme demande une avance. Conservez les documents utiles, notamment la facture acquittée, l’attestation d’assiduité et le certificat de réalisation, car ils peuvent être demandés pour finaliser le remboursement.
Le cumul CPF et FAF peut être envisageable, mais il ne doit jamais être supposé. Vérifiez que la même dépense peut être financée par les deux dispositifs, que les procédures sont compatibles et que le total ne dépasse pas le coût pédagogique réel. Demandez au FAF si un complément après mobilisation du CPF est accepté, puis conservez les échanges écrits.
La démarche la plus sûre en cinq étapes
- Définissez le besoin professionnel : formation métier, certification, gestion, numérique, langues ou développement commercial.
- Consultez votre CPF pour connaître votre solde et vérifier l’éligibilité de la formation.
- Téléchargez l’attestation CFP depuis votre espace Urssaf et identifiez le FAF indiqué.
- Demandez un devis détaillé à l’organisme de formation. L’intitulé, le programme, la durée, les dates et le coût pédagogique doivent être clairement indiqués.
- Déposez le dossier avant le démarrage, puis conservez la facture acquittée, l’attestation d’assiduité et le certificat de réalisation si une demande de remboursement est nécessaire.
Le financement doit être vérifié avant l’inscription définitive. Une formation utile peut être partiellement ou totalement couverte, mais seulement si le statut, le code APE, l’attestation Urssaf et le calendrier de dépôt sont cohérents. Cette préparation protège votre budget et vous dirige vers le financeur réellement compétent.
En pratique, commencez par identifier votre FAF, puis comparez la prise en charge possible avec le solde de votre CPF et le coût total de la formation. Vous saurez ainsi quelle somme peut être financée, quelle avance prévoir et quels frais resteront à votre charge.

- Lettre de motivation pour une reconversion professionnelle : relier son expérience au métier visé - 16 octobre 2026
- Financement formation auto-entrepreneur : CPF ou FAF, qui paie quoi et dans quelles limites ? - 15 octobre 2026
- Devenir DRH : le bac+5 ouvre la porte, l’expérience fait la différence - 14 octobre 2026
Articles qui pourraient vous intéresser :
 Études en finance : du BTS au Master, comment bâtir un parcours vers les postes les plus rémunérateurs ?
 Les Entreprêteurs : 170 millions collectés, quels rendements et quels risques pour votre épargne ?
 Calcul des pénalités de retard : la méthode exacte et l’indemnité forfaitaire de 40 €
 Mise en demeure de payer : 8 jours, LRAR et mentions à ne pas oublier